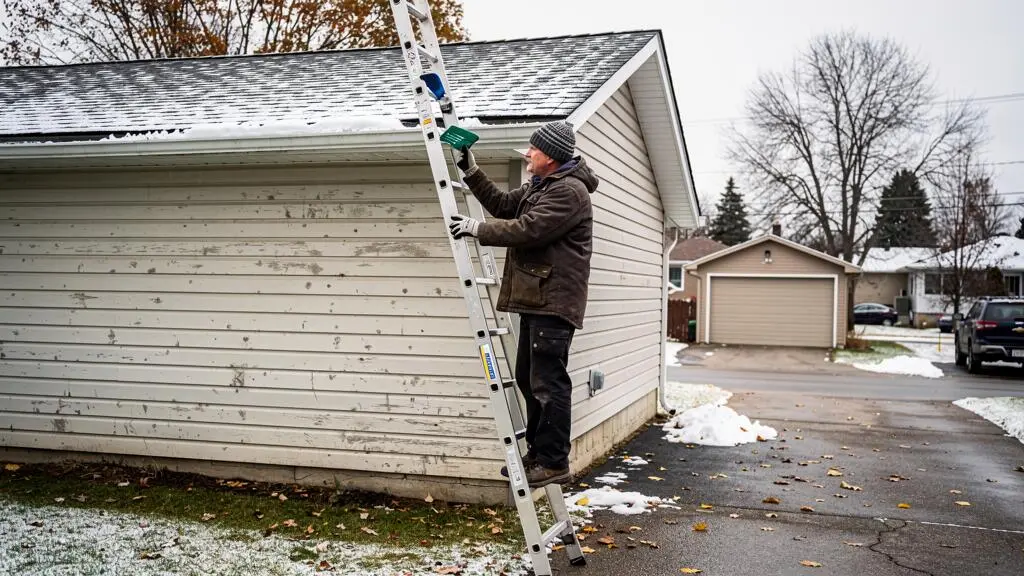
Devenir propriétaire d’une maison unifamiliale au Canada offre davantage d’autonomie, d’intimité et de possibilités d’aménagement. Cette liberté s’accompagne toutefois de responsabilités financières et matérielles qui dépassent largement le remboursement hypothécaire. Toiture, fondations, chauffage, déneigement et entretien du terrain deviennent autant de postes à surveiller et à financer.
Contrairement à certaines copropriétés où les dépenses communes sont réparties entre plusieurs propriétaires, une maison individuelle impose généralement d’assumer directement les réparations du bâtiment et de ses installations. Les conditions climatiques canadiennes renforcent cette obligation : les hivers rigoureux, les accumulations de neige et les cycles de gel-dégel peuvent accélérer la dégradation de certaines composantes.
Avant de signer une offre d’achat, l’enjeu consiste donc à évaluer non seulement le prix de la propriété, mais aussi son état, les travaux prévisibles, les obligations locales et le temps nécessaire à son entretien. Une préparation réaliste permet de distinguer une propriété financièrement accessible d’une maison dont les responsabilités risquent de dépasser les ressources disponibles.
Les contraintes essentielles d’une maison unifamiliale
- Le propriétaire assume généralement seul l’entretien du bâtiment et du terrain, ainsi que les dépenses importantes liées aux réparations.
- Un budget prévisionnel établi à partir de l’inspection et de l’état des composantes permet d’anticiper les travaux sans dépendre uniquement de l’épargne d’urgence.
- Le climat, les responsabilités municipales et les normes de construction applicables influencent les coûts réels de propriété.
- Pourquoi une maison unifamiliale exige-t-elle davantage de budget d’entretien qu’un condo ?
- Comment prévoir un budget annuel d’entretien avant d’acheter une maison ?
- Maison unifamiliale ou condominium : lequel convient à une famille recherchant plus d’espace ?
- Quels éléments extérieurs faut-il inspecter avant l’achat d’une maison individuelle ?
- Quels travaux prévoir avant l’hiver dans une maison unifamiliale ?
- Quand vérifier les fissures et affaissements après l’hiver ?
- Comment classer ses objectifs financiers quand le budget disponible est limité ?
- Comment les normes de construction influencent-elles les choix techniques d’une maison au Canada ?
Pourquoi une maison unifamiliale exige-t-elle davantage de budget d’entretien qu’un condo ?
Une maison unifamiliale demande généralement une gestion plus directe des dépenses d’entretien parce que son propriétaire assume seul les réparations du bâtiment et du terrain. Dans de nombreuses copropriétés, certains coûts sont répartis entre les copropriétaires au moyen des charges communes. Cette différence ne signifie toutefois pas qu’une maison coûte systématiquement plus cher qu’un condominium.
Dans une copropriété traditionnelle, les charges mensuelles peuvent financer l’entretien des espaces communs, le déneigement, l’aménagement paysager, certaines assurances et les réparations collectives. Une portion des contributions peut également alimenter un fonds de réserve destiné aux interventions majeures.
La foire aux questions de la SCHL sur les copropriétés précise cependant que les responsabilités varient selon la forme juridique de copropriété. Certains propriétaires de maisons en copropriété doivent également entretenir leur toiture, leurs murs extérieurs et leur terrain.
Dans une maison individuelle détenue en pleine propriété, les dépenses se répartissent principalement en deux catégories :
- L’entretien courant : nettoyage des gouttières, entretien des arbres, tonte, déneigement, petites réparations et vérifications saisonnières.
- Les travaux majeurs : remplacement de la couverture, réparation des fondations, changement des fenêtres, réfection du drainage ou remplacement d’équipements de chauffage.
La principale difficulté réside dans l’irrégularité de ces dépenses. Une année peut nécessiter peu d’interventions, tandis que plusieurs composantes vieillissantes peuvent devoir être remplacées dans une période rapprochée.
Le terrain ajoute ses propres responsabilités. L’entretien des clôtures, des arbres, des accès et des dispositifs de drainage peut représenter du temps et des dépenses supplémentaires. Certaines municipalités imposent aussi des obligations particulières concernant les trottoirs ou les terrains privés. Leur portée doit être vérifiée localement.
Reporter indéfiniment ces interventions peut également compromettre la valeur de la propriété. Une infiltration négligée, par exemple, risque d’endommager d’autres matériaux et de compliquer une future transaction immobilière.
Le véritable enjeu n’est donc pas seulement le montant annuel dépensé, mais la capacité à financer les réparations lorsqu’elles deviennent nécessaires. Cette distinction conduit naturellement à établir un budget d’entretien prévisionnel.
Comment prévoir un budget annuel d’entretien avant d’acheter une maison ?
Pour prévoir un budget annuel d’entretien, il est préférable d’évaluer l’état et la durée de vie résiduelle des principales composantes plutôt que d’appliquer automatiquement un pourcentage du prix d’achat. L’inspection préachat sert de point de départ pour établir un calendrier de travaux, estimer les dépenses et constituer une épargne adaptée à la propriété.
Une maison ancienne dont la toiture vient d’être remplacée peut présenter des besoins différents de ceux d’une propriété récente comportant plusieurs équipements déjà dégradés. Le prix d’achat, à lui seul, ne permet donc pas d’estimer précisément les dépenses futures.
La méthode consiste à dresser un inventaire des postes importants : couverture, fenêtres, fondations, chauffage, plomberie, revêtements extérieurs et installations de drainage. Pour chacun, il convient d’identifier son état, les éventuelles recommandations de l’inspecteur et les travaux à prévoir.
Les composantes dont le remplacement paraît imminent doivent recevoir une attention prioritaire. Des devis professionnels permettent ensuite d’affiner les prévisions lorsqu’un défaut ou un projet de remplacement est suffisamment défini.
Exemple hypothétique de provisionnement
Un ménage envisage une propriété dont l’inspection signale une couverture vieillissante, des joints de fenêtres détériorés et un appareil de chauffage nécessitant une évaluation spécialisée.
Plutôt que de répartir arbitrairement un montant identique sur plusieurs années, le ménage demande des estimations pour les interventions les plus proches, prévoit une épargne mensuelle dédiée aux travaux planifiables et conserve une réserve séparée pour les pannes imprévues. Ce scénario illustre une méthode de préparation, sans constituer une estimation de coûts applicable à toutes les maisons.
Le budget de propriété doit aussi comprendre les dépenses régulières : taxes foncières, assurance habitation, chauffage, électricité, eau lorsque facturée, entretien du terrain et déneigement. Ces charges doivent être examinées en même temps que les versements hypothécaires.
Les informations du gouvernement du Canada sur l’achat d’une maison rappellent justement la nécessité de considérer les dépenses d’entretien et recommandent de prévoir une inspection professionnelle satisfaisante dans les conditions d’une offre d’achat.
Un horizon de trois à cinq ans offre une base pratique pour organiser les interventions identifiées, sans prétendre prédire exactement leur échéance. Les dépenses planifiables sont provisionnées progressivement, tandis que les défaillances imprévues relèvent d’une réserve d’urgence distincte.
Cette séparation évite de compter deux fois les mêmes dépenses. Elle aide aussi à tenir compte des contraintes climatiques, notamment le chauffage hivernal, les opérations de déneigement et les réparations liées au gel.
Une fois ces coûts intégrés, il devient possible de comparer plus justement l’achat d’une maison individuelle avec celui d’un condominium, sans limiter la décision à la superficie habitable.
Maison unifamiliale ou condominium : lequel convient à une famille recherchant plus d’espace ?
Une maison unifamiliale convient souvent à une famille qui souhaite disposer d’espaces modulables, d’un terrain privé et d’une plus grande liberté d’aménagement. Un condominium peut toutefois offrir une superficie suffisante avec moins d’entretien extérieur directement à gérer. Le choix dépend du budget total, des déplacements quotidiens, des responsabilités acceptées et de l’horizon de détention.
Comparer uniquement la surface intérieure peut masquer des différences importantes. Une maison peut offrir un sous-sol, un garage, des espaces de rangement et une cour, mais ces avantages s’accompagnent de responsabilités matérielles supplémentaires.
À l’inverse, certains condominiums proposent des aménagements communs et une gestion collective de plusieurs composantes. La répartition exacte des responsabilités dépend néanmoins des documents de copropriété.
Pour évaluer les deux options, il faut comparer leur coût réel et leur fonctionnement au quotidien.
| Critère | Maison unifamiliale | Condominium |
|---|---|---|
| Espaces disponibles | Terrain privé, espaces annexes et possibilités d’aménagement selon la propriété | Espaces privatifs et éventuellement équipements communs |
| Entretien extérieur | Généralement assumé directement par le propriétaire | Selon les parties communes et les documents de copropriété |
| Dépenses majeures | Financement individuel des interventions | Fonds de réserve et contributions, avec possibilité de cotisations spéciales |
| Liberté de modification | Soumise notamment aux règles d’urbanisme et aux permis applicables | Soumise aussi aux règles de copropriété |
| Temps de gestion | Organisation des entretiens, fournisseurs et réparations | Entretien privatif et participation éventuelle à la gestion collective |
Le coût mensuel total constitue un indicateur plus pertinent que le seul versement hypothécaire. Pour une maison, il comprend notamment les taxes, les assurances, les services publics et les provisions d’entretien. Pour un condo, il faut ajouter les charges de copropriété et examiner ce qu’elles couvrent réellement.
Un fonds de réserve insuffisant peut entraîner des cotisations spéciales lorsque des réparations importantes deviennent nécessaires. Avant l’achat, la consultation des états financiers, des documents constitutifs et des études disponibles sur le fonds de réserve permet de mieux apprécier ce risque. Les documents exigibles et leur dénomination varient selon la province.
Le temps constitue également une ressource à considérer. Une cour et une entrée privée demandent de l’entretien, tandis qu’un logement plus proche des services ou du lieu de travail peut simplifier l’organisation familiale.
Enfin, l’horizon de détention influence la décision. Une famille prévoyant de rester longtemps au même endroit peut valoriser la possibilité d’adapter les pièces et les espaces extérieurs. Un ménage en transition professionnelle ou familiale peut privilégier une propriété exigeant moins de gestion.
Si la maison individuelle apparaît comme l’option la plus adaptée, la prochaine étape consiste à examiner son état physique, particulièrement les composantes extérieures susceptibles d’entraîner des réparations importantes.
Quels éléments extérieurs faut-il inspecter avant l’achat d’une maison individuelle ?
Avant d’acheter une maison individuelle, il faut examiner en priorité les fondations, le drainage, la toiture, les revêtements extérieurs et les ouvertures. Ces composantes protègent le bâtiment contre l’eau et les intempéries. Une inspection visuelle permet de repérer certains défauts apparents, mais elle ne remplace pas une expertise spécialisée lorsque des problèmes importants sont soupçonnés.
L’inspection extérieure devrait commencer par les éléments dont la défaillance pourrait entraîner des réparations complexes, des infiltrations ou des problèmes structurels.
Les fondations et le drainage méritent une attention particulière. Des traces d’humidité, des dépôts blanchâtres sur le béton, des fissures ou un terrain qui dirige l’eau vers le bâtiment peuvent justifier des investigations supplémentaires. Une pente éloignant les eaux de surface de la fondation est généralement préférable, mais son efficacité dépend de l’ensemble du drainage.
La toiture doit ensuite être examinée : couverture, solins, jonctions et évacuation des eaux pluviales. L’inspection doit aussi porter sur les revêtements extérieurs, les fenêtres et les joints susceptibles de laisser pénétrer l’humidité.
Certains équipements sont faciles à négliger lors d’une visite : cheminée, garage détaché, clôtures, murs de soutènement, entrée automobile et dispositifs de gestion de la neige sur la toiture. Pourtant, leur état peut modifier sensiblement le budget de rénovation.
Lorsque la propriété possède un puits ou une installation particulière d’alimentation en eau, des vérifications adaptées peuvent être nécessaires. Une inspection générale ne garantit pas l’analyse complète des installations enterrées, des drains de fondation ou des défauts dissimulés derrière les revêtements.
Il est également prudent d’examiner l’historique des rénovations extérieures. Des travaux d’agrandissement, de modification des ouvertures ou de construction d’annexes peuvent avoir nécessité des autorisations municipales.
Checklist préachat : cinq vérifications à documenter
- Faire examiner les fondations et le drainage apparent, puis conserver les observations et photographies dans le dossier d’inspection.
- Demander une évaluation de l’état de la toiture et des solins, accompagnée des recommandations écrites de l’inspecteur.
- Répertorier les défauts des revêtements, fenêtres et joints, avec une liste des réparations à estimer.
- Recenser les installations extérieures et les équipements particuliers, puis obtenir les vérifications spécialisées nécessaires.
- Demander les permis et documents disponibles concernant les rénovations passées, afin de constituer un dossier de conformité à vérifier auprès de la municipalité.
Une fois les observations réunies, les défauts les plus importants doivent faire l’objet d’estimations adaptées. Ces informations peuvent influencer le prix proposé ou les conditions de la transaction, selon les circonstances et les règles applicables.
Cette vérification initiale ne dispense pas d’un suivi régulier après l’acquisition. Dans les régions soumises à des hivers rigoureux, la préparation saisonnière devient une responsabilité récurrente.
Quels travaux prévoir avant l’hiver dans une maison unifamiliale ?
Avant l’hiver, les propriétaires devraient vérifier l’étanchéité du bâtiment, protéger les conduites exposées au gel, contrôler le chauffage et inspecter la toiture ainsi que les gouttières. Les interventions qui préviennent les infiltrations et les dégâts d’eau doivent être prioritaires. Les travaux d’isolation et de confort viennent ensuite, selon l’état de la maison.
La préparation commence idéalement par une inspection extérieure. Il faut rechercher les joints détériorés autour des ouvertures, les solins endommagés et les accumulations de débris susceptibles de gêner l’évacuation de l’eau.
La protection de la plomberie représente une autre priorité. Selon la configuration des installations, les robinets extérieurs doivent être fermés et purgés avant les premiers gels. Les conduites situées dans des espaces non chauffés méritent également une vérification de leur isolation et de leur exposition au froid.
L’eau qui gèle augmente de volume et peut provoquer l’éclatement des tuyaux. Une fuite peut ensuite rester dissimulée derrière un mur ou devenir visible seulement au dégel. La protection doit donc tenir compte non seulement du robinet extérieur, mais aussi du parcours des conduites et de l’emplacement des dispositifs d’arrêt.
La toiture demande également une approche globale. Les barrages de glace peuvent notamment se former lorsque des différences de température favorisent la fonte puis le regel de la neige en bordure du toit. Une isolation adéquate du plafond, une ventilation appropriée du grenier et un entretien des gouttières participent à la prévention, selon la conception du bâtiment.
Le système de chauffage doit être vérifié avant les périodes de forte demande. Les appareils à combustion, les cheminées et les conduits nécessitent un entretien approprié afin de limiter notamment les risques d’intoxication au monoxyde de carbone.
Les recommandations du gouvernement du Canada pour se préparer aux tempêtes hivernales abordent notamment l’isolation, le calfeutrage, la vérification des dommages à la toiture et la prévention du gel des canalisations.
Les travaux d’amélioration énergétique, comme le renforcement de l’isolation ou le remplacement d’équipements, peuvent parfois être admissibles à des programmes d’aide fédéraux, provinciaux ou territoriaux. Leur disponibilité et leurs critères doivent être vérifiés avant de commencer les travaux ; aucune subvention ne doit être considérée comme acquise dans le budget.
Enfin, le matériel de déneigement, les accès et les dispositifs d’évacuation de l’eau doivent être préparés. Le déneigement d’une toiture présentant un risque particulier peut nécessiter une intervention professionnelle plutôt qu’un travail improvisé en hauteur.
Après l’hiver, cette logique préventive se poursuit par l’observation des fondations, des fissures et des mouvements éventuels du terrain.
Quand vérifier les fissures et affaissements après l’hiver ?
Le printemps, lorsque la neige fond et que le sol dégèle, constitue une période particulièrement utile pour examiner les fissures, les fondations et les signes d’affaissement. Cette vérification permet de repérer les dommages apparents après l’hiver et de comparer leur évolution avec les observations précédentes. Une fissure qui s’agrandit ou s’accompagne de déformations justifie une évaluation professionnelle.
Les cycles de gel-dégel soumettent les sols et certains matériaux à des variations de volume et de contraintes. Lorsque l’eau pénètre dans une fissure puis gèle, elle peut contribuer à son élargissement. Le comportement dépend néanmoins de la composition du sol, de l’humidité, du drainage et de la conception des fondations.
Une observation au printemps devrait porter sur les murs de fondation visibles, le revêtement extérieur, les surfaces de béton et les aménagements voisins. Il convient aussi de rechercher les traces d’infiltration ou les zones où l’eau s’accumule après la fonte des neiges.
Toutes les fissures ne sont pas structurelles. Certaines correspondent à un retrait du béton ou à une dégradation superficielle du revêtement. D’autres peuvent signaler des mouvements plus importants, surtout lorsqu’elles évoluent ou s’accompagnent d’anomalies dans le bâtiment.
Plusieurs indices méritent une vigilance accrue : portes ou fenêtres qui coincent soudainement, planchers présentant une inclinaison inhabituelle, ouvertures déformées ou fissures traversantes associées à des déplacements visibles.
Pour suivre une fissure, le propriétaire peut la photographier avec un repère de mesure, noter sa longueur et sa largeur approximatives, puis dater chaque observation. L’objectif est de déterminer si elle reste stable ou si elle évolue.
Aucun seuil unique de largeur ne suffit cependant à diagnostiquer la gravité d’une fissure. Sa position, son orientation, son évolution, la présence d’eau et les déformations associées comptent également. Une fissure évolutive, une infiltration répétée ou des signes d’affaissement justifient une consultation spécialisée, éventuellement auprès d’un ingénieur en structure.
Cette inspection printanière doit devenir un rendez-vous annuel. Les observations peuvent alimenter le calendrier d’entretien et permettre de traiter certains désordres avant qu’ils n’entraînent des dommages supplémentaires.
Les réparations identifiées doivent ensuite être confrontées aux ressources financières du ménage, car toutes les interventions ne peuvent pas toujours être réalisées simultanément.
Comment classer ses objectifs financiers quand le budget disponible est limité ?
Lorsque le budget est limité, les propriétaires devraient classer leurs dépenses selon leur urgence, leur impact sur la sécurité, le risque de dégradation du bâtiment et le coût d’un report. Les travaux indispensables à l’habitabilité et à la protection de la structure passent généralement avant les améliorations esthétiques. L’épargne d’entretien, la dette hypothécaire et les projets de rénovation doivent ensuite être arbitrés ensemble.
La principale erreur consiste à financer les projets dans l’ordre où ils apparaissent, sans examiner leurs conséquences. Le remplacement de finitions encore fonctionnelles peut sembler attrayant, mais une toiture présentant des infiltrations représente une priorité différente.
Une méthode pratique consiste à évaluer chaque dépense selon quatre critères :
- Urgence : le problème nécessite-t-il une intervention rapide ou peut-il attendre sans risque important ?
- Sécurité et habitabilité : la situation menace-t-elle les occupants ou l’utilisation normale du logement ?
- Coût du report : l’attente risque-t-elle d’aggraver les dommages ou d’entraîner d’autres réparations ?
- Protection de la valeur : l’intervention préserve-t-elle une composante essentielle du bâtiment ou améliore-t-elle principalement le confort ?
Cette grille permet de distinguer les réparations qui protègent la propriété des travaux facultatifs. Une infiltration active ou un système de chauffage défaillant en période froide demande généralement une attention plus rapide qu’une modernisation décorative.
La constitution du fonds d’entretien doit aussi être mise en balance avec les remboursements hypothécaires accélérés. Réduire le capital emprunté peut présenter un avantage financier, mais immobiliser toute son épargne dans la propriété peut laisser le ménage sans liquidités pour une réparation urgente.
Un imprévu non financé peut alors conduire à utiliser un crédit supplémentaire ou à reporter des travaux indispensables. Les conditions d’emprunt, les pénalités éventuelles et la situation financière personnelle influencent donc l’arbitrage.
Il est utile de séparer les objectifs en trois catégories : préserver la sécurité et l’habitabilité, constituer une capacité de financement pour les réparations prévisibles, puis réaliser les améliorations de confort lorsque les ressources le permettent.
Cette hiérarchie doit être révisée après un changement de revenu, une naissance, une réparation majeure ou à l’approche du renouvellement hypothécaire. Une priorité pertinente aujourd’hui peut devenir secondaire lorsque la situation familiale ou financière évolue.
Ce classement doit enfin tenir compte des exigences réglementaires applicables aux travaux envisagés : certaines modifications techniques peuvent entraîner des obligations et des coûts qui ne sont pas visibles dans le devis initial.
À retenir avant de choisir les travaux à financer
- Un budget de rénovation doit tenir compte des obligations réglementaires propres à la province et à la municipalité.
- Une intervention structurelle ou un changement d’usage peut nécessiter des vérifications et des autorisations supplémentaires.
- La faisabilité technique et administrative d’un projet doit être confirmée avant de mobiliser l’épargne disponible.
Comment les normes de construction influencent-elles les choix techniques d’une maison au Canada ?
Les normes de construction influencent la conception, les matériaux et les équipements d’une maison au Canada, notamment pour la structure, l’isolation, la ventilation et la résistance aux conditions climatiques. Les codes modèles nationaux servent de référence, mais les exigences applicables dépendent de leur adoption ou adaptation par les provinces et territoires ainsi que des règles locales pertinentes.
Le Canada présente des conditions climatiques et géographiques très différentes selon les régions. Les charges de neige, l’exposition au vent, les températures hivernales et les caractéristiques du sol influencent les solutions techniques nécessaires à la construction d’une habitation.
La conception d’une toiture, par exemple, doit tenir compte des charges prévues pour l’emplacement considéré. Les fondations doivent également être adaptées aux conditions du terrain et aux exigences applicables, notamment lorsque le gel du sol constitue un facteur déterminant.
Le Code national du bâtiment du Canada constitue un code modèle, mais il ne doit pas être interprété comme un règlement automatiquement identique et directement applicable dans toutes les municipalités canadiennes.
Les explications du Conseil national de recherches Canada sur l’application des codes de construction précisent que les provinces et territoires disposent du pouvoir de promulguer les règles relatives aux bâtiments. Ils peuvent adopter ou adapter les codes modèles, tandis que l’application des exigences est généralement confiée aux autorités compétentes.
Les normes de performance énergétique jouent également un rôle dans le choix des matériaux isolants, des fenêtres et des équipements de chauffage. Une enveloppe mieux isolée et plus étanche peut réduire certaines pertes thermiques, mais elle nécessite une gestion appropriée de la ventilation et de l’humidité.
Les thermopompes peuvent représenter une solution intéressante selon le climat, les besoins du bâtiment et les performances de l’équipement. Leur installation doit toutefois être évaluée en fonction des caractéristiques réelles de la propriété, plutôt que considérée comme une réponse universelle.
Les rénovations constituent un autre point de vigilance. L’agrandissement d’une maison, la modification d’un mur porteur ou un changement d’usage peuvent exiger des permis et le respect de dispositions réglementaires précises. Cela ne signifie pas que toute rénovation impose automatiquement une mise en conformité intégrale du bâtiment existant.
Deux propriétés de superficie comparable peuvent ainsi nécessiter des interventions techniques différentes selon leur région, leur conception et la réglementation applicable. Il serait toutefois imprudent d’attribuer un écart de coût précis aux seules normes sans examiner les bâtiments et les travaux concernés.
Avant une acquisition ou une rénovation majeure, il est donc recommandé de consulter l’autorité municipale ou provinciale compétente et, lorsque nécessaire, un professionnel qualifié. Cette démarche aide à vérifier les permis, les exigences techniques et les conséquences budgétaires du projet.
Avant de présenter une offre d’achat, la démarche la plus utile consiste à réunir le rapport d’inspection, les estimations des travaux prioritaires et les renseignements réglementaires applicables. Ces documents permettent de prendre une décision fondée sur le coût réel de propriété plutôt que sur le seul prix affiché.
Peut-on acheter une maison ancienne sans prévoir de rénovations immédiates ?
Oui, si son état le permet. L’âge d’une maison ne suffit pas à déterminer l’urgence des travaux. L’historique d’entretien, l’état des composantes et le rapport d’inspection sont plus utiles pour identifier les interventions prioritaires. Une propriété ancienne peut être bien entretenue, tandis qu’une maison plus récente peut présenter des défauts nécessitant des réparations.
Une inspection préachat garantit-elle l’absence de vices cachés ?
Non. Une inspection générale permet de relever les défauts accessibles et observables dans les limites de son mandat. Elle ne garantit pas l’absence de problèmes dissimulés dans les murs, sous les fondations ou dans des installations non accessibles. Des vérifications spécialisées peuvent être nécessaires. Les recours éventuels en cas de vice caché dépendent notamment du droit provincial et des conditions de vente.
Faut-il conserver les factures et les rapports d’entretien après l’achat ?
Oui, il est judicieux de conserver les factures, les garanties, les rapports d’inspection, les permis et les documents relatifs aux réparations. Ce dossier facilite le suivi des équipements, la planification des travaux et la transmission d’informations lors d’une éventuelle revente. La durée de conservation nécessaire peut varier selon la nature des documents et les obligations applicables.
L’assurance habitation couvre-t-elle tous les dommages liés à l’hiver ?
Non, la couverture dépend du contrat, des protections souscrites, des exclusions et des circonstances du sinistre. Certains dommages liés à l’eau, au gel ou à un défaut d’entretien peuvent faire l’objet de limitations. Avant l’achat, il est préférable de demander à l’assureur quelles protections sont disponibles et quelles mesures de prévention sont exigées.